🏷️ Trending Topics
Hóa Đơn: Lằn Ranh Mờ Giữa Sáng Tạo Kế Toán Và Hố Sâu Gian Lận
Phân tích sâu về 'văn hóa' hóa đơn tại Việt Nam, mổ xẻ ranh giới mờ giữa tối ưu và gian lận. Khám phá tác động của sự 'linh hoạt' hóa đơn lên niềm tin thị trường và quản lý thuế.
Hóa đơn – Tấm gương phản chiếu thực trạng kinh doanh
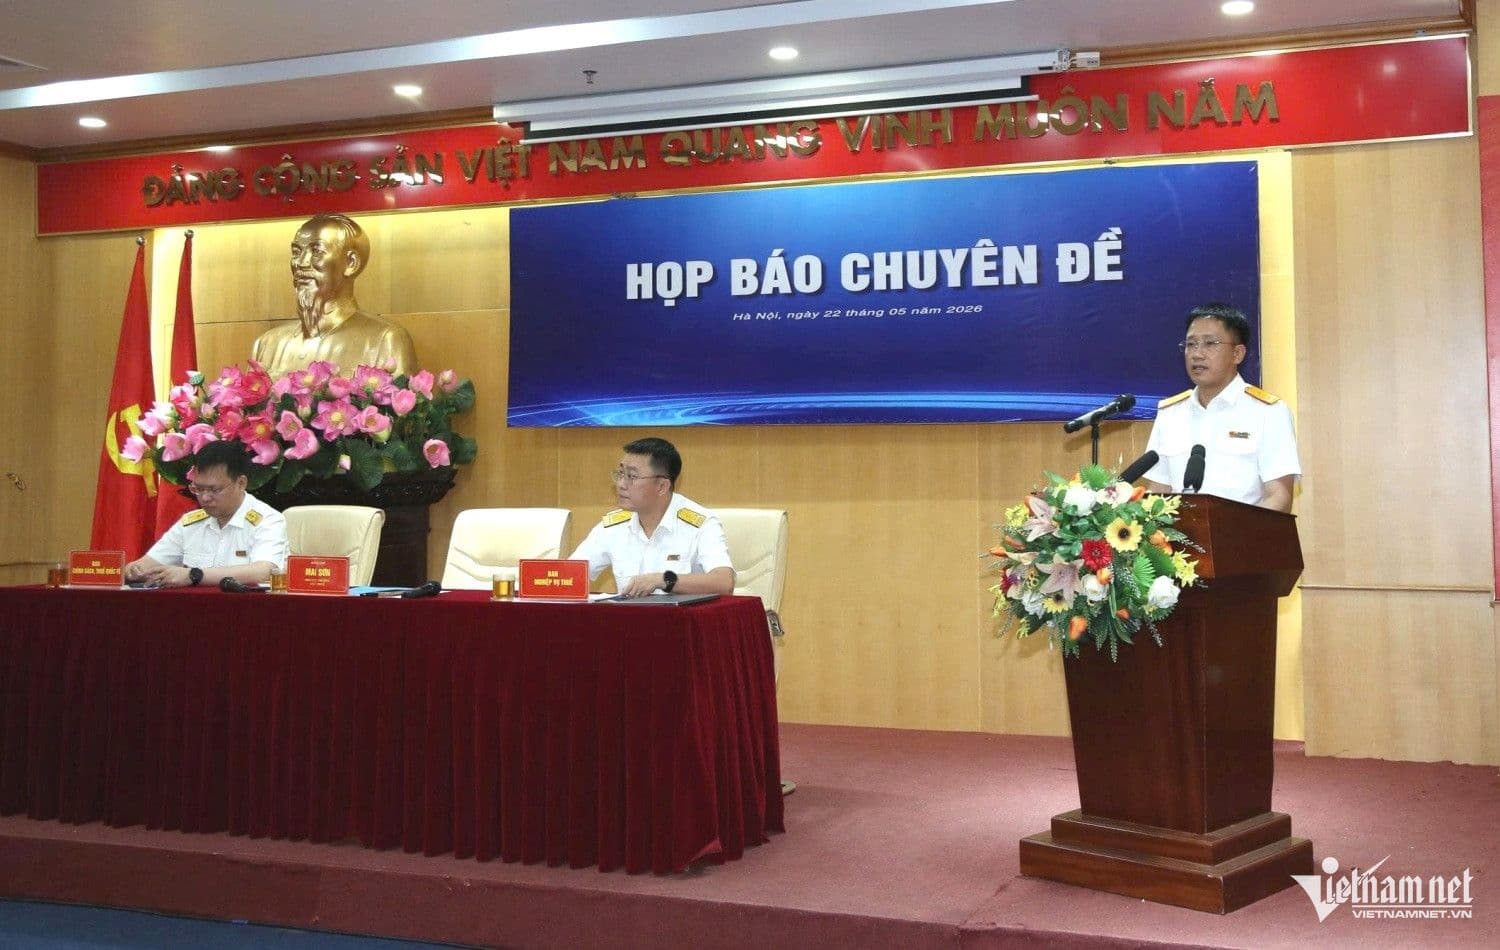
Trong hành trình phát triển kinh tế, hóa đơn không chỉ là một chứng từ kế toán đơn thuần mà còn là tấm gương phản chiếu sắc nét thực trạng kinh doanh tại Việt Nam. Từ hình thức hóa đơn giấy truyền thống đến sự chuyển mình mạnh mẽ sang hóa đơn điện tử bắt buộc từ ngày 1 tháng 7 năm 2022 theo Nghị định 123/2020/NĐ-CP, chúng ta đã chứng kiến nỗ lực hiện đại hóa công tác quản lý thuế. Với hàng tỷ hóa đơn điện tử được cấp mã, hệ thống này hứa hẹn mang lại sự minh bạch, tiết kiệm chi phí và giảm thiểu sai sót. Tuy nhiên, đằng sau những con số ấn tượng về công nghệ, hóa đơn vẫn tiếp tục là một điểm nóng, nơi những hành vi như gian lận thuế, mua bán hóa đơn, hay sử dụng hóa đơn trái phép vẫn tồn tại dai dẳng. Điều này cho thấy, dù cơ chế quản lý có hiện đại đến mấy, thực trạng kinh doanh vẫn ẩn chứa những góc khuất cần được soi chiếu và giải quyết, biến hóa đơn thành một chỉ dấu quan trọng cho sức khỏe của nền kinh tế.
Khi "linh hoạt" hóa đơn trở thành lối thoát quen thuộc
Trong bối cảnh cạnh tranh gay gắt và gánh nặng chi phí, không ít doanh nghiệp tìm đến sự "linh hoạt" trong việc sử dụng hóa đơn như một lối thoát quen thuộc. Ranh giới giữa việc tối ưu hóa chi phí hợp pháp và hành vi gian lận thuế đôi khi trở nên mờ nhạt, tạo ra một "khoảng xám" mà nhiều chủ thể kinh doanh vô tình hoặc cố ý bước vào. Động lực thường xuất phát từ áp lực lợi nhuận, mong muốn giảm nghĩa vụ thuế hoặc thậm chí là để hợp thức hóa các khoản chi không có chứng từ rõ ràng. Hành vi mua bán hóa đơn, sử dụng hóa đơn không hợp pháp không chỉ là vi phạm pháp luật mà còn phản ánh một tâm lý chấp nhận rủi ro, coi thường sự minh bạch. Khi sự "linh hoạt" này trở thành một thói quen, nó không chỉ ảnh hưởng đến một vài doanh nghiệp cá thể mà còn len lỏi vào cấu trúc của thị trường, làm sai lệch bức tranh kinh tế vĩ mô và đặt ra thách thức lớn cho cơ quan quản lý thuế trong việc kiểm tra, phân tích rủi ro và ngăn chặn gian lận.
Chi phí vô hình: Niềm tin thị trường và rủi ro hệ thống
Những hành vi "linh hoạt" hóa đơn tưởng chừng chỉ mang lại lợi ích trước mắt cho doanh nghiệp, nhưng lại ẩn chứa những chi phí vô hình khổng lồ, mà điển hình nhất là sự xói mòn niềm tin thị trường và rủi ro hệ thống. Khi hóa đơn không còn phản ánh đúng bản chất giao dịch, lòng tin giữa các đối tác kinh doanh bị suy giảm, kéo theo sự thiếu minh bạch trong chuỗi cung ứng và làm méo mó môi trường cạnh tranh. Các doanh nghiệp tuân thủ sẽ chịu thiệt thòi so với những đơn vị có hành vi gian lận. Đối với cơ quan quản lý thuế, tình trạng này gây khó khăn nghiêm trọng trong việc kiểm tra, phân tích rủi ro và đặc biệt là chống gian lận hoàn thuế giá trị gia tăng. Hệ thống thuế không chỉ mất đi nguồn thu quan trọng mà còn đối mặt với nguy cơ bị thao túng, ảnh hưởng đến khả năng điều tiết kinh tế của Nhà nước. Hơn thế nữa, nó còn tạo ra một tiền lệ xấu, gieo mầm cho những hành vi không trung thực trong tương lai, làm suy yếu nền tảng đạo đức kinh doanh và sự ổn định của cả hệ thống tài chính quốc gia.
Để hóa đơn "nói thật": Từ ý thức đến cơ chế minh bạch
Để hóa đơn thực sự "nói thật" và trở thành một chứng từ đáng tin cậy, chúng ta cần một sự chuyển đổi đồng bộ, từ ý thức cá nhân đến cơ chế quản lý minh bạch. Trước hết, cần nâng cao nhận thức về hậu quả pháp lý và đạo đức của hành vi gian lận hóa đơn, không chỉ đối với doanh nghiệp mà còn với cả nền kinh tế. Song song đó, việc tăng cường công tác quản lý thuế, kiểm tra và phân tích rủi ro cần được thực hiện hiệu quả hơn, với sự hỗ trợ của công nghệ hiện đại. Việc đẩy nhanh tiến độ làm sạch mã số thuế và áp dụng các biện pháp nghiệp vụ để phát hiện sớm các dấu hiệu bất thường là yếu tố then chốt. Tuy nhiên, giải pháp không chỉ dừng lại ở việc "bắt và phạt". Điều cốt lõi là xây dựng một môi trường kinh doanh mà ở đó sự minh bạch mang lại lợi ích rõ ràng hơn là rủi ro, nơi mà việc tuân thủ pháp luật được khuyến khích và hành vi gian lận không còn "đất sống". Điều này đòi hỏi sự phối hợp chặt chẽ giữa nhà nước, doanh nghiệp và toàn xã hội để hóa đơn không còn là công cụ lách luật, mà thực sự là nền tảng vững chắc cho sự phát triển bền vững và công bằng.