Hồn vàng và cân lãi suất: Điểm neo nào giữa bão giá?
Khám phá sự giao thoa giữa giá trị văn hóa của vàng và sức hút của lãi suất. Bài viết phân tích tâm lý nhà đầu tư Việt giữa bão giá, đâu là lựa chọn khôn ngoan?
Từ nỗi lo 'ôm' vàng đến bài toán tâm lý và tài chính
Trong bối cảnh thị trường tài chính biến động không ngừng, quyết định giữ hay bán vàng đang trở thành một bài toán nan giải, đan xen giữa những tính toán kinh tế và yếu tố tâm lý sâu sắc. Nhiều nhà đầu tư như anh Tám hay ông Anh Tuấn, từng kỳ vọng vào sự tăng giá của vàng nhờ bất ổn địa chính trị và lạm phát, giờ đây lại đối mặt với khoản lỗ khi giá vàng giảm sâu, đặc biệt là khi đồng USD mạnh lên và lãi suất trái phiếu tăng cao. Nỗi lo 'ôm' vàng không chỉ là gánh nặng tài chính mà còn là áp lực tâm lý. Tâm lý 'sợ bỏ lỡ' (FOMO) từng thúc đẩy nhiều người mua vàng ở vùng giá cao, coi đây là kênh tích lũy tài sản an toàn. Tuy nhiên, khi giá giảm kéo dài và lãi suất ngân hàng hấp dẫn lên đến 9-10%/năm, sự phân vân càng lớn. Bài toán không còn đơn thuần là 'được' hay 'mất' trên con số, mà là sự giằng xé giữa niềm tin vào giá trị truyền thống của vàng và sức hút của lợi nhuận ổn định từ tiền gửi, buộc mỗi người phải cân nhắc lại mục tiêu bảo toàn vốn và khả năng chấp nhận rủi ro của mình.
Vàng: Hơn cả một tài sản – Nơi cất giữ ký ức và niềm tin
Đối với người Việt, vàng không chỉ là một tài sản có giá trị vật chất mà còn mang ý nghĩa văn hóa và tâm linh sâu sắc, là nơi cất giữ ký ức và niềm tin qua nhiều thế hệ. Từ xa xưa, vàng đã được xem là biểu tượng của sự thịnh vượng, an toàn, thường được tích trữ như một của hồi môn, một món quà quý giá trong các dịp trọng đại, hay một khoản dự phòng cho tương lai. Chính vì lẽ đó, quyết định mua hay giữ vàng thường vượt ra ngoài những phép tính tài chính đơn thuần. Nhiều người mua vàng ở vùng giá cao không phải vì mục đích lướt sóng kiếm lời nhanh mà chủ yếu để tích lũy tài sản, như một cách bảo vệ giá trị đồng tiền trước lạm phát, hoặc đơn giản là để có một 'điểm tựa' vững chắc trong bối cảnh kinh tế bất định. Lựa chọn này phản ánh một phần văn hóa, nơi giá trị vô hình của sự an tâm, của truyền thống và niềm tin vào một tài sản trường tồn, đôi khi còn mạnh hơn sức hấp dẫn của lợi nhuận tức thời.
Khi 'cân lãi suất' thử thách 'hồn vàng': Lợi nhuận và chi phí cơ hội
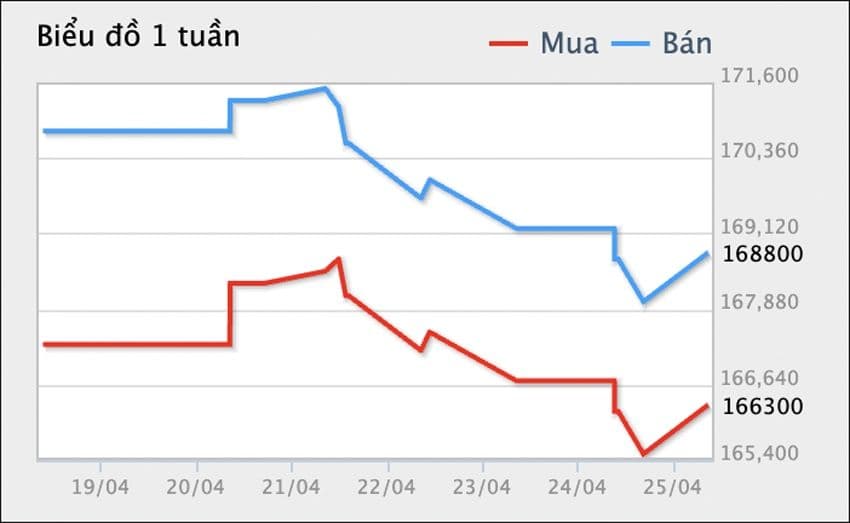
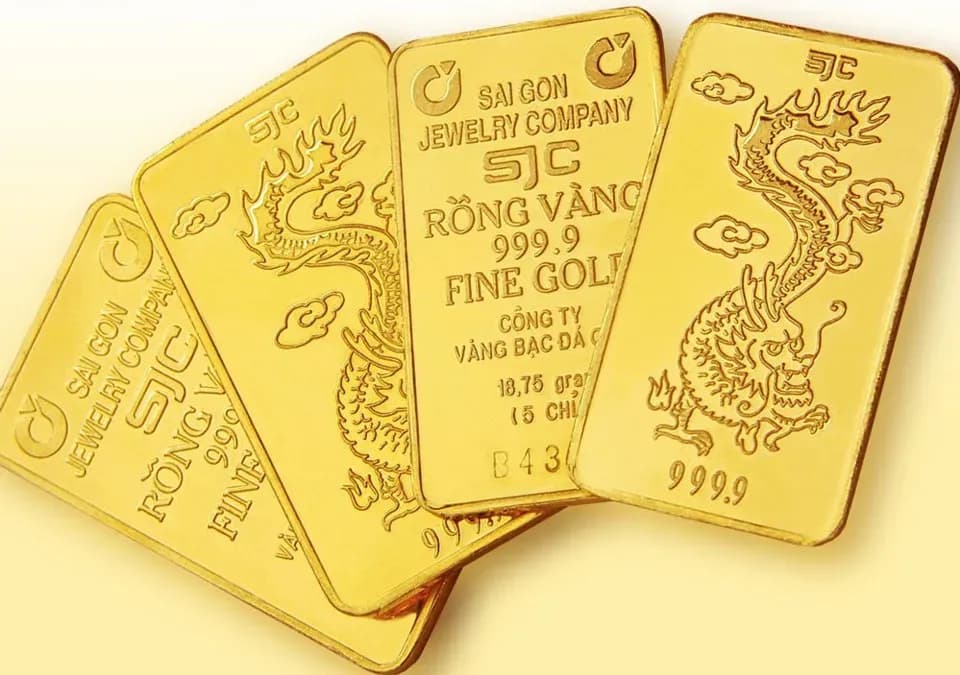
Trong cơn bão giá và biến động thị trường, 'hồn vàng' truyền thống đang bị thử thách bởi sức nặng của 'cân lãi suất' ngân hàng. Với mức lãi suất tiền gửi danh nghĩa lên tới 9-10%/năm, một khoản tiền 1 tỷ đồng có thể sinh lời 90-100 triệu đồng sau một năm, mang lại dòng tiền ổn định mà không phải chịu rủi ro biến động giá như vàng. Đây là một lợi thế rõ ràng cho những người cần dòng tiền hoặc muốn giảm mức độ biến động của tài sản. Ngược lại, giá vàng SJC đã giảm tới 50 triệu đồng/lượng so với đỉnh, khiến nhiều người mua ở vùng giá cao như anh Tám phải đối mặt với khoản lỗ đáng kể nếu bán ra. Dù lạm phát tại Việt Nam (CPI bình quân quý III/2026 tăng 4,8%) vẫn là một yếu tố cần cân nhắc, mức sinh lời thực từ tiền gửi vẫn có thể dương nếu lãi suất duy trì ở mức cao và lạm phát không tăng đột biến. Quyết định bán vàng để gửi tiết kiệm hay tiếp tục chờ đợi giá phục hồi giờ đây không chỉ là lựa chọn giữa hai kênh đầu tư mà còn là bài toán về chi phí cơ hội, nơi mỗi nhà đầu tư phải so sánh giữa lợi nhuận tiềm năng và rủi ro mất mát, giữa sự ổn định và kỳ vọng tăng trưởng.
Điểm neo nào cho quyết định: Lựa chọn giữa cảm xúc và con số
Trong cuộc chiến giữa 'hồn vàng' và 'cân lãi suất', việc tìm kiếm một 'điểm neo' cho quyết định đầu tư trở nên vô cùng quan trọng. Đây là lựa chọn cá nhân sâu sắc, nơi cảm xúc và con số phải tìm thấy sự cân bằng. Đối với người mua vàng ở vùng giá thấp, quyết định bán phụ thuộc vào mục tiêu lợi nhuận và nhu cầu sử dụng tiền. Trong khi đó, những người cần dòng tiền cho sinh hoạt hoặc kinh doanh có thể ưu tiên sự ổn định từ lãi suất ngân hàng. Ngược lại, người có tiền nhàn rỗi, mục tiêu tích lũy dài hạn từ 3-5 năm trở lên và không chịu áp lực tài chính có thể tiếp tục nắm giữ vàng. Yếu tố tâm lý như nỗi lo mất mát (nếu bán lỗ) hay hy vọng giá vàng phục hồi vẫn hiện hữu, nhưng không thể bỏ qua các con số thực tế về lãi suất thực nhận và lạm phát. Sự phân bổ tài sản giữa vàng và tiền gửi lúc này không có công thức chung, mà phải dựa trên khả năng chấp nhận biến động, thời gian nắm giữ, và quan trọng nhất là mục tiêu tài chính cá nhân, để mỗi người tìm được điểm cân bằng phù hợp nhất với bản thân mình.
Tương lai của vàng trong bức tranh tài chính Việt
Nhìn về tương lai, vàng trong bức tranh tài chính Việt Nam vẫn là một tài sản đầy phức tạp với cả yếu tố hỗ trợ và thách thức. Về dài hạn, vàng vẫn được hỗ trợ bởi các yếu tố như nhu cầu mua của ngân hàng trung ương, rủi ro địa chính trị và tình trạng nợ công toàn cầu gia tăng. Nếu niềm tin vào tiền tệ suy giảm hoặc bất ổn quốc tế kéo dài, nhu cầu nắm giữ vàng có thể tiếp tục tăng. Tuy nhiên, trong ngắn hạn, triển vọng đồng USD mạnh lên, lợi suất trái phiếu tăng cao và lãi suất duy trì ở mức cao có thể khiến vàng khó phục hồi. Đặc biệt, thị trường vàng trong nước còn đối mặt với những vấn đề riêng như chênh lệch giá mua – bán vàng nhẫn lên tới 4 triệu đồng/lượng và khoảng cách đáng kể giữa giá vàng SJC với giá thế giới quy đổi (có thời điểm 10-13 triệu đồng/lượng). Những yếu tố này tạo ra rào cản lớn cho nhà đầu tư trong nước. Do đó, việc nắm giữ vàng không chỉ cần tầm nhìn dài hạn mà còn đòi hỏi sự hiểu biết sâu sắc về cấu trúc thị trường nội địa để đưa ra những quyết định đầu tư sáng suốt, cân nhắc cả bối cảnh toàn cầu và đặc thù Việt Nam.
Bài viết liên quan