🏷️ Trending Topics
Lòng Tin và Vết Nứt Số: Chiêu Thức Chiếm Đoạt Tài Khoản Trong Kỷ Nguyên Giao Dịch Điện Tử
Phân tích kẽ hở từ con người đến hệ thống trong tội phạm tài chính. Bảo vệ tài sản số: Trách nhiệm cá nhân và giải pháp tăng cường an ninh giao dịch.
Những cái bẫy vô hình trong giao dịch số
Trong kỷ nguyên số, nơi mọi giao dịch tài chính diễn ra chỉ bằng một cú chạm, những "cái bẫy vô hình" ngày càng trở nên tinh vi và khó lường. Tội phạm không ngừng nâng cấp chiêu thức, biến hóa từ những tin nhắn lừa đảo (phishing) quen thuộc, email độc hại, mã QR giả mạo, đến các lời mời gọi đầu tư siêu lợi nhuận đầy cám dỗ. Đáng báo động hơn, sự xuất hiện của công nghệ Deepfake và chatbot tự động đã tiếp thêm sức mạnh cho chúng, tạo ra những kịch bản lừa đảo có tính thuyết phục cao, khiến nạn nhân khó lòng phân biệt thật giả. Các vụ án gần đây cho thấy rõ điều này, như việc Hoàng Công Quyết sử dụng phần mềm để qua mặt cơ chế xác thực sinh trắc học, hay Đàm Hồng Hiểu và Trang Quang Trung chiếm đoạt hàng tỷ đồng từ các công ty "ma" thông qua việc lợi dụng quy trình ngân hàng. Những con số thiệt hại lên đến hàng nghìn tỷ đồng mỗi năm tại Việt Nam không chỉ là cảnh báo về sự mất mát tài sản, mà còn là minh chứng cho mức độ nghiêm trọng của những cạm bẫy tiềm ẩn, đòi hỏi mỗi cá nhân và tổ chức phải nâng cao cảnh giác trong môi trường giao dịch số phức tạp này.
Khi "người trong cuộc" bắt tay "kẻ ngoài vòng pháp luật": Lỗ hổng niềm tin
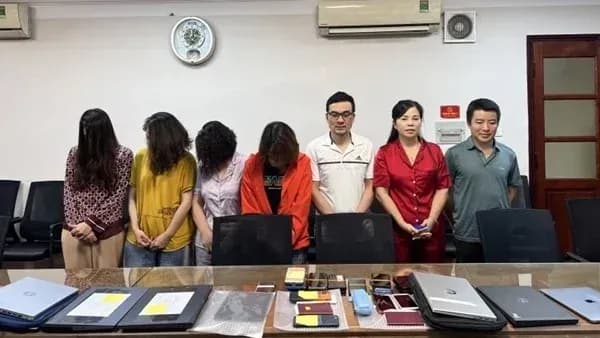
Một trong những lỗ hổng nguy hiểm nhất trong hệ thống tài chính không nằm ở công nghệ, mà chính là sự xói mòn niềm tin từ bên trong. Khi "người trong cuộc" – những cá nhân nắm giữ quyền hạn và hiểu rõ quy trình nội bộ – cấu kết với "kẻ ngoài vòng pháp luật", cánh cửa cho các hành vi chiếm đoạt tài sản quy mô lớn sẽ mở toang. Vụ án của cựu nhân viên Oceanbank chi nhánh Bình Dương, Đàm Hồng Hiểu, là một ví dụ điển hình. Hiểu đã tiếp tay cho Trang Quang Trung mở hàng loạt tài khoản ngân hàng cho các công ty "ma", bỏ qua các bước xác thực khách hàng theo quy định, thậm chí phớt lờ cảnh báo về giao dịch đáng ngờ từ hội sở. Kết quả, hàng tỷ đồng đã bị chiếm đoạt từ các doanh nghiệp, gây thiệt hại nghiêm trọng. Tình trạng này không chỉ giúp tội phạm rửa tiền và thực hiện các giao dịch phi pháp, mà còn làm suy yếu nền tảng niềm tin cốt lõi mà hệ thống tài chính xây dựng. Việc cơ quan công an khuyến cáo người dân không bán, cho thuê tài khoản ngân hàng cũng nhấn mạnh nguy cơ từ những "người nộm" vô tình hay cố ý tiếp tay cho tội phạm, tạo ra một mạng lưới phức tạp khó kiểm soát.
Tài khoản ma và công nghệ che mắt: Cuộc chiến sinh trắc học
Trong cuộc chiến chống tội phạm tài chính số, "tài khoản ma" nổi lên như một thách thức lớn. Những tài khoản này thường được tạo lập tinh vi, sử dụng giấy tờ giả mạo, thông tin cá nhân bị đánh cắp, hoặc thậm chí là công nghệ trí tuệ nhân tạo để giả mạo sinh trắc học. Bị can Hoàng Công Quyết đã khai thác lỗ hổng này bằng cách sử dụng phần mềm can thiệp vào điện thoại, đưa hình ảnh khuôn mặt lưu sẵn để đối phó với cơ chế xác thực sinh trắc học của ngân hàng, cho phép hắn điều hành mạng lưới mua bán 27 tài khoản ngân hàng. Điều này cho thấy sự táo bạo và tinh vi của tội phạm trong việc lợi dụng công nghệ để "che mắt" các biện pháp bảo mật. Trước thực trạng này, Ngân hàng Nhà nước Việt Nam đã nhanh chóng vào cuộc, ban hành các quy định siết chặt xác thực sinh trắc học, yêu cầu đối chiếu thông tin với căn cước công dân gắn chip và ứng dụng VNeID. Đây là một cuộc đua không ngừng nghỉ giữa công nghệ bảo mật và những chiêu trò lừa đảo, nơi mỗi bước tiến của công nghệ đều phải đi kèm với sự cảnh giác và cập nhật liên tục để bảo vệ an toàn cho người dùng và hệ thống tài chính.
Hậu quả khó lường: Mất tài sản, mất niềm tin và hệ lụy xã hội
Những vụ chiếm đoạt tài khoản và lừa đảo tài chính số không chỉ dừng lại ở con số thiệt hại hàng tỷ đồng, mà còn để lại những hậu quả khó lường, lan tỏa ra cả xã hội. Năm 2025, người dùng Việt Nam đã mất hơn 6.000 tỷ đồng do lừa đảo trực tuyến, và tổng thiệt hại từ tội phạm mạng trong giai đoạn 2020-2025 lên tới gần 40.000 tỷ đồng. Nhưng hơn cả tài sản vật chất, điều mất mát lớn nhất chính là niềm tin. Niềm tin của công chúng vào hệ thống tài chính, vào các tổ chức ngân hàng, thậm chí vào chính phủ, bị xói mòn nghiêm trọng khi những lỗ hổng bảo mật và sự cấu kết nội bộ bị phanh phui. Nạn nhân không chỉ gánh chịu tổn thất tài chính mà còn phải đối mặt với căng thẳng tâm lý, hoài nghi và bất an. Tình trạng này còn tác động tiêu cực đến hình ảnh và uy tín của Việt Nam trên trường quốc tế, gây ra những hệ lụy lâu dài cho sự phát triển kinh tế-xã hội. Việc cảnh báo không bán, cho thuê tài khoản ngân hàng không chỉ là bảo vệ cá nhân mà còn là bảo vệ cả một hệ thống đang đứng trước nguy cơ đánh mất lòng tin từ người dân.
Tường lửa không chỉ ở công nghệ: Giải pháp toàn diện từ con người đến chính sách
Để đối phó với làn sóng tội phạm tài chính số ngày càng phức tạp, "tường lửa" bảo vệ không thể chỉ dựa vào công nghệ. Một giải pháp toàn diện phải là sự kết hợp nhuần nhuyễn giữa yếu tố con người, công nghệ và chính sách. Trước hết, việc nâng cao nhận thức và kỹ năng số cho người dân là vô cùng cấp thiết, giúp họ nhận diện và cảnh giác với các lời mời chào không rõ nguồn gốc, không cung cấp thông tin cá nhân, mã OTP hay dữ liệu sinh trắc học cho người lạ. Về phía các tổ chức tài chính, cần chuyển đổi tư duy từ phòng vệ bị động sang phòng ngừa chủ động, đầu tư mạnh mẽ vào công nghệ AI/ML để phát hiện gian lận theo thời gian thực và xây dựng kho dữ liệu về các tài khoản có dấu hiệu đáng ngờ. Đồng thời, các cơ quan quản lý nhà nước cần tiếp tục hoàn thiện khung pháp lý, tăng cường kiểm tra, giám sát và triển khai các biện pháp kỹ thuật để đảm bảo an toàn thông tin. Hợp tác quốc tế cũng đóng vai trò then chốt, như việc 46 quốc gia đã thành lập liên minh chống lừa đảo qua mạng. Chỉ khi có sự đồng lòng từ mỗi cá nhân, sự chủ động của tổ chức và sự quyết liệt từ chính sách, chúng ta mới có thể xây dựng một hệ thống tài chính số vững vàng và đáng tin cậy.