Ngân Hàng: 'Người Kể Chuyện' Thầm Lặng Của Nền Kinh Tế Và Niềm Tin Xã Hội
Vượt ngoài bảng lãi suất, ngân hàng âm thầm kiến tạo hành vi tài chính, định hình niềm tin xã hội. Hiểu sâu hơn về vai trò then chốt của 'người kể chuyện' thầm lặng này.
Ngân hàng không chỉ là cơ chế, mà là một lực lượng văn hóa
Từ những gia tộc ngân hàng quyền lực thời Phục Hưng như Medici, đến các định chế tài chính hiện đại ngày nay, ngân hàng chưa bao giờ chỉ là một tập hợp các cơ chế giao dịch tiền tệ khô khan. Chúng là những “kẻ kiến tạo vô hình”, len lỏi vào từng ngóc ngách của đời sống, định hình hành vi tài chính, thói quen tiêu dùng và thậm chí là niềm tin xã hội. Khi một ngân hàng như VPBank đưa ra mức lãi suất hấp dẫn lên tới 9,6%/năm cho các khoản tiền gửi nhất định, đó không chỉ là một con số, mà là một thông điệp văn hóa: khuyến khích tiết kiệm, định hướng dòng tiền và tạo ra kỳ vọng về lợi nhuận. Tương tự, việc Ngân hàng Nhà nước dự kiến đưa các thông tin về lãnh đạo, cổ đông lớn hay khách VIP vào diện giám sát chống rửa tiền không chỉ là quy định pháp lý, mà còn là nỗ lực củng cố một nền văn hóa minh bạch, chính trực, nơi niềm tin được đặt lên hàng đầu. Ngân hàng, theo cách đó, không chỉ quản lý tiền mà còn kiến tạo nên những giá trị và chuẩn mực trong văn hóa tài chính của cộng đồng.
Sức mạnh của những chính sách "vô hình": Lãi suất, phí và tâm lý tiêu dùng
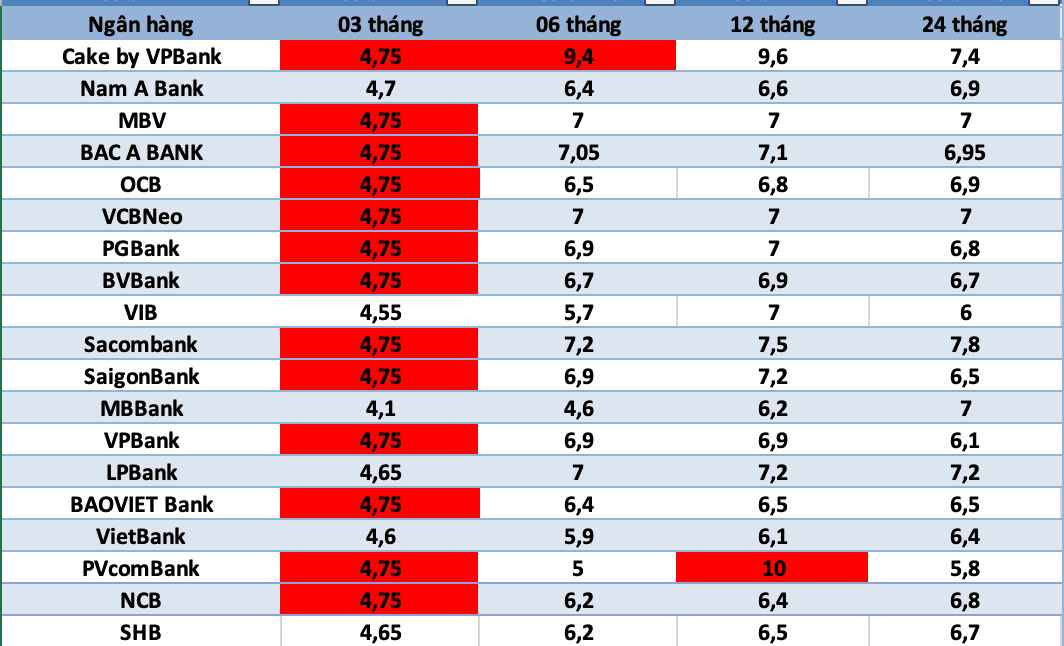
Sức mạnh thực sự của ngân hàng thường nằm ở những chính sách tưởng chừng vô hình nhưng lại có tác động sâu sắc đến tâm lý và hành vi tiêu dùng: lãi suất và các loại phí. Lãi suất, công cụ chính sách tiền tệ chủ chốt, không chỉ là con số trên bảng điện tử mà là sợi dây điều khiển dòng chảy kinh tế. Khi các ngân hàng như SCB, Nam A Bank, BVBank hay Cake by VPBank công bố mức lãi suất huy động cao, có thể lên tới 9,6%/năm cho các kỳ hạn khác nhau, họ không chỉ thu hút tiền gửi mà còn gián tiếp khuyến khích thói quen tích lũy, định hình kỳ vọng của người dân về giá trị của đồng tiền theo thời gian. Ngược lại, lãi suất cho vay sẽ ảnh hưởng đến quyết định đầu tư, mua sắm lớn. Những chính sách này, dù được điều hành bởi Ngân hàng Nhà nước để kiểm soát lạm phát hay ổn định kinh tế vĩ mô, lại trực tiếp chạm đến túi tiền và tâm lý của mỗi cá nhân, tạo ra những phản ứng dây chuyền trong chi tiêu và tiết kiệm, từ đó định hình bức tranh tài chính chung của xã hội.
Ngân hàng và "Niềm Tin Xã Hội": Hơn cả bảo mật, là sợi dây gắn kết cộng đồng?
Nếu lãi suất là xương sống, thì niềm tin chính là trái tim của hệ thống ngân hàng. Vượt xa các biện pháp bảo mật công nghệ hay quy định pháp lý, niềm tin xã hội là sợi dây vô hình gắn kết cộng đồng với các định chế tài chính. Giáo sư John Quelch từng khẳng định, "niềm tin là đồng tiền mạnh nhất của ngân hàng." Khi người dân đặt tiền vào ngân hàng, họ không chỉ gửi gắm tài sản mà còn là một phần niềm tin vào sự ổn định, minh bạch và an toàn của hệ thống. Chính vì lẽ đó, những động thái như việc Ngân hàng Nhà nước tăng cường giám sát phòng, chống rửa tiền đối với khách VIP, cổ đông lớn và lãnh đạo ngân hàng, hay sự tăng trưởng mạnh mẽ của thanh toán QR xuyên biên giới, đều là những biểu hiện cụ thể của việc xây dựng và củng cố niềm tin. Những hoạt động này không chỉ đảm bảo an toàn tài chính mà còn khẳng định sự chính trực của hệ thống, từ đó tạo ra một môi trường mà trong đó, các giao dịch tài chính trở thành cầu nối, củng cố mối quan hệ giữa cá nhân, doanh nghiệp và toàn xã hội.
Từ "két sắt" truyền thống đến "người bạn đồng hành" số: Sự tiến hóa và thách thức
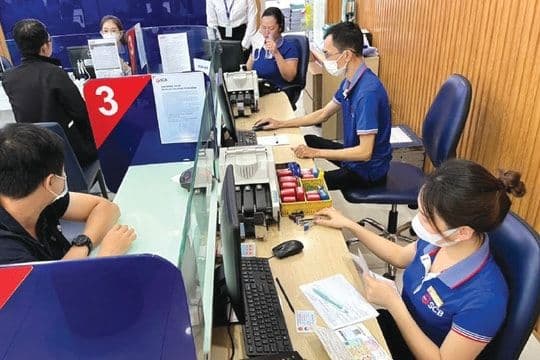
Hành trình của ngân hàng là một quá trình tiến hóa không ngừng, từ hình ảnh "két sắt" truyền thống, nơi tiền bạc được cất giữ an toàn, đến vai trò "người bạn đồng hành" số hóa, luôn sẵn sàng phục vụ 24/7. Sự xuất hiện của máy ATM vào thập niên 70, rồi ngân hàng trực tuyến và e-banking những năm sau đó, đã mở ra kỷ nguyên mới. Ngày nay, các ngân hàng số như BVBank hay Cake by VPBank không chỉ cung cấp lãi suất hấp dẫn cho tiền gửi trực tuyến mà còn tích hợp vô số dịch vụ tài chính vào một ứng dụng duy nhất, cho phép khách hàng thực hiện mọi giao dịch từ xa. Sự bùng nổ của thanh toán QR xuyên biên giới, với số lượng giao dịch tăng gấp 8 lần trong 8 tháng đầu năm 2026, là minh chứng rõ ràng cho sự dịch chuyển này. Tuy nhiên, cùng với tiện ích là những thách thức không nhỏ, từ đảm bảo an ninh mạng, thiếu hụt nhân lực công nghệ cho đến việc hoàn thiện khung pháp lý để quản lý một hệ sinh thái tài chính ngày càng phức tạp và đa dạng.
Tương lai của "người kể chuyện" tài chính: Khi công nghệ và giá trị chạm mặt
Trong tương lai, vai trò "người kể chuyện" tài chính của ngân hàng sẽ tiếp tục được định hình bởi sự giao thoa mạnh mẽ giữa công nghệ tiên tiến và các giá trị cốt lõi. FinTech, với sự bùng nổ của trí tuệ nhân tạo (AI), blockchain và API mở, đang cách mạng hóa cách chúng ta tương tác với tiền bạc. AI không chỉ giúp cá nhân hóa các sản phẩm tài chính, từ mức lãi suất ưu đãi của VPBank đến các gói tiết kiệm trực tuyến của BVBank hay Cake by VPBank, mà còn đóng vai trò then chốt trong phát hiện gian lận và tối ưu hóa kết nối dữ liệu trong ngân hàng mở. McKinsey dự báo AI có thể đóng góp hàng trăm tỷ USD cho ngành ngân hàng thông qua tăng năng suất. Tuy nhiên, sự phát triển này cũng đặt ra câu hỏi về đạo đức và bảo mật dữ liệu. Tương lai của ngân hàng không chỉ nằm ở việc ứng dụng công nghệ hiện đại nhất, mà còn ở khả năng duy trì và củng cố niềm tin, sự minh bạch và trách nhiệm xã hội. Khi công nghệ và giá trị chạm mặt, ngân hàng sẽ thực sự trở thành một "người kể chuyện" tài chính đáng tin cậy, dẫn dắt cộng đồng hướng tới một tương lai thịnh vượng và bền vững.