
🏷️ Trending Topics
Sacombank: Khi "xanh" đối đầu "nâu" trong bảng cân đối kế toán
Sacombank chật vật giữa chiến lược 'xanh' và gánh nặng nợ xấu. Liệu tham vọng bền vững có thể vượt qua áp lực chất lượng tài sản trong bối cảnh thách thức?
Nghịch lý "Xanh" và "Nâu" trong hoạt động ngân hàng
Trong bối cảnh toàn cầu ngày càng chú trọng đến phát triển bền vững và ứng phó biến đổi khí hậu, ngành ngân hàng đang đứng trước một nghịch lý sâu sắc: sự đối đầu giữa tín dụng "xanh" và tài sản "nâu". Tín dụng "xanh" đại diện cho các khoản vay hướng tới mục tiêu môi trường, xã hội và quản trị (ESG), trong khi tài sản "nâu" là những khoản đầu tư truyền thống, đôi khi gắn liền với các ngành công nghiệp thâm dụng carbon hoặc tiềm ẩn rủi ro môi trường. Tại Việt Nam, một quốc gia dễ bị tổn thương bởi biến đổi khí hậu và cam kết Net Zero vào năm 2050, Ngân hàng Nhà nước đã tích cực thúc đẩy tín dụng xanh. Tuy nhiên, thách thức không nhỏ nằm ở việc tìm kiếm các dự án thực sự "xanh" và tránh "tẩy xanh" (greenwashing). Sacombank, với việc ra mắt Gói Tài chính Xanh Sacombank Eco và tích hợp ESG vào chiến lược, đang khẳng định cam kết "xanh" của mình. Ngân hàng đã được vinh danh Top 10 Sản phẩm - Dịch vụ Xanh & Bền vững năm 2025 và định kỳ chuyển đổi 70% Quỹ Sống Xanh thành tín chỉ carbon hoặc đóng góp cho các dự án môi trường. Tuy nhiên, bức tranh tài chính hiện tại của Sacombank lại cho thấy những mảng "nâu" đáng quan ngại, tạo nên một sự tương phản rõ rệt.
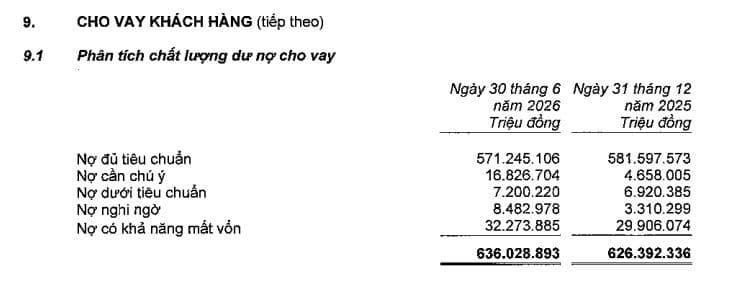
Bức tranh tài chính Sacombank nửa đầu năm 2026: Nợ xấu và dự phòng tăng vọt
Báo cáo tài chính hợp nhất soát xét 6 tháng đầu năm 2026 của Sacombank hé lộ một thực tế đầy thách thức, nơi những nỗ lực tăng trưởng bị lu mờ bởi gánh nặng nợ xấu và chi phí dự phòng. Dù tổng dư nợ cho vay khách hàng chỉ tăng vỏn vẹn 1,54% so với cuối năm 2025, chất lượng tài sản lại chứng kiến sự suy giảm mạnh mẽ. Nợ xấu tăng gần 20%, trong đó đáng báo động là nợ nhóm 2 (nợ cần chú ý) tăng tới 261,24%, gấp khoảng 3,6 lần so với cuối năm trước. Nợ nhóm 4 cũng tăng vọt 156,26%. Diễn biến này đã buộc Sacombank phải tăng cường trích lập dự phòng rủi ro tín dụng lên mức 7.119 tỷ đồng, cao hơn 542% so với cùng kỳ năm 2025. Hậu quả là lợi nhuận trước thuế của ngân hàng giảm sâu 43,6%, chỉ còn 4.136 tỷ đồng, dù lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng vẫn tăng trưởng tích cực 33,4%. Điều này cho thấy rõ ràng áp lực từ chất lượng tài sản đang "ăn mòn" lợi nhuận của Sacombank.
Tham vọng tín dụng xanh và phát triển bền vững của Sacombank
Trong bối cảnh tài chính đầy biến động, Sacombank vẫn kiên định với chiến lược phát triển bền vững và tín dụng xanh, xem đây là một trụ cột quan trọng trong định hướng ESG. Ngân hàng đã tích cực triển khai các sản phẩm tài chính xanh như Gói Tài chính Xanh Sacombank Eco từ tháng 10/2025, bao gồm tiền gửi Xanh, thẻ tín dụng Visa Platinum O₂, các khoản vay cho lĩnh vực thân thiện môi trường và bảo hiểm sức khỏe. Gói sản phẩm này không chỉ được thị trường đón nhận mà còn được vinh danh là Top 10 Sản phẩm - Dịch vụ Xanh & Bền vững năm 2025, khẳng định vị thế tiên phong của Sacombank trong lĩnh vực này. Trong năm 2026, ngân hàng tiếp tục nhấn mạnh việc hỗ trợ doanh nghiệp và người dân tiếp cận nguồn vốn cho các hoạt động sản xuất, kinh doanh thân thiện với môi trường. Đặc biệt, Sacombank còn thành lập Quỹ Sống Xanh, với 70% quỹ được định kỳ chuyển đổi thành tín chỉ carbon hoặc đóng góp vào các dự án trồng rừng, năng lượng tái tạo và tiết kiệm năng lượng. Những hành động này thể hiện quyết tâm mạnh mẽ của Sacombank trong việc cân bằng giữa mục tiêu kinh doanh và trách nhiệm xã hội, góp phần vào sự phát triển bền vững của cộng đồng và môi trường.
Áp lực quản trị rủi ro và chất lượng tài sản: Bài toán lớn cho lợi nhuận
Chất lượng tài sản đã trở thành một bài toán cấp bách, đặt ra áp lực lớn lên công tác quản trị rủi ro và lợi nhuận của Sacombank. Với tổng nợ xấu khoảng 47.957 tỷ đồng và tỷ lệ dự phòng bao phủ nợ xấu chỉ đạt khoảng 56,7% (chưa đạt 100%), ngân hàng đang đối mặt với nguy cơ gia tăng gánh nặng trích lập trong tương lai. Sự gia tăng đột biến của nợ nhóm 2 và các nhóm nợ xấu khác cho thấy rủi ro tiềm ẩn trong danh mục tín dụng đang lớn dần, đặc biệt khi tốc độ tăng trưởng tín dụng chung lại khá khiêm tốn. Mặc dù Sacombank đã chủ động tăng cường trích lập dự phòng trong nửa đầu năm 2026, nhưng điều này đồng thời "ăn mòn" đáng kể lợi nhuận. Bên cạnh đó, những thay đổi trong cơ cấu tài sản, như việc danh mục chứng khoán đầu tư sẵn sàng để bán tăng mạnh hơn 60% trong khi chứng khoán giữ đến ngày đáo hạn giảm, cùng với sự tăng của các khoản phải thu và tài sản khác, cũng cần được theo dõi sát sao. Những biến động này phản ánh nỗ lực tái cơ cấu tài sản nhưng cũng tiềm ẩn rủi ro nếu quá trình xử lý và thu hồi nợ gặp khó khăn, tiếp tục gây sức ép lên lợi nhuận trong các kỳ báo cáo tới.
Tìm kiếm điểm cân bằng: Hướng đi nào cho Sacombank giữa các mục tiêu?
Nghịch lý "xanh" và "nâu" đặt ra câu hỏi then chốt về hướng đi của Sacombank trong thời gian tới. Để dung hòa giữa tham vọng phát triển bền vững và thực tế chất lượng tài sản đang suy giảm, ngân hàng cần một chiến lược toàn diện và linh hoạt. Một mặt, Sacombank cần tiếp tục đẩy mạnh các sáng kiến tín dụng xanh, nhưng đồng thời phải nâng cao năng lực thẩm định và quản lý rủi ro đối với các dự án này, đảm bảo tính "xanh" thực chất và hiệu quả kinh tế. Mặt khác, việc xử lý dứt điểm các khoản nợ xấu và kiểm soát chặt chẽ nợ nhóm 2 là ưu tiên hàng đầu để giảm áp lực dự phòng, giải phóng nguồn lực cho các hoạt động kinh doanh cốt lõi. Hiệu quả hoạt động ngoài tín dụng như dịch vụ và kinh doanh ngoại hối đã cho thấy tín hiệu tích cực, có thể là điểm tựa để Sacombank duy trì lợi nhuận trong khi giải quyết vấn đề chất lượng tài sản. Việc tìm kiếm điểm cân bằng đòi hỏi Sacombank phải tái cấu trúc danh mục tài sản một cách thận trọng, tối ưu hóa nguồn vốn và kiểm soát chi phí hoạt động. Chỉ khi giải quyết được gánh nặng "nâu" trong bảng cân đối kế toán, Sacombank mới có thể thực sự hiện thực hóa tham vọng "xanh" và hướng tới một tương lai phát triển bền vững.


