Hậu trường tài khoản ngân hàng: Ai kiểm soát 'dòng tiền bẩn' chảy qua?
Vén màn 'sân sau' ngân hàng Việt: Hàng nghìn tài khoản thành công cụ tội phạm, hé lộ lỗ hổng an ninh nội bộ và thách thức bảo vệ niềm tin.
Bức tranh đen của thị trường tài khoản "chợ đen"
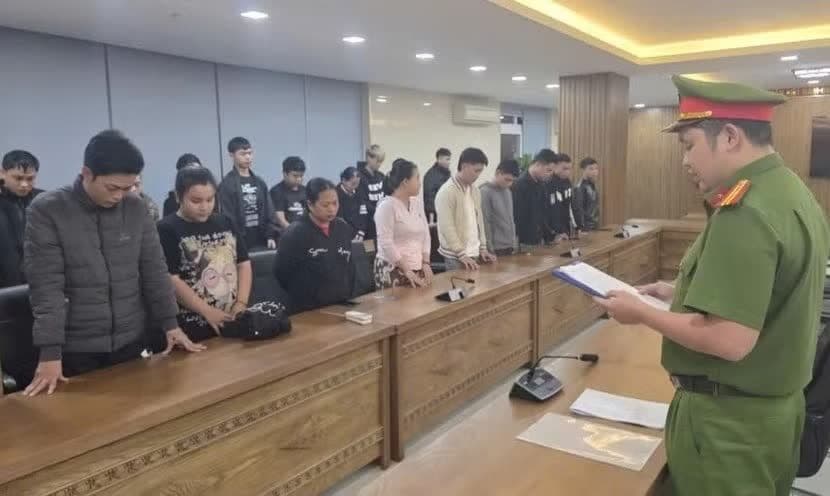
Trong bối cảnh hội nhập kinh tế và số hóa nhanh chóng, một bức màn đen tối đang bao trùm thị trường tài khoản ngân hàng (TKNH) tại Việt Nam, nơi các thông tin cá nhân và doanh nghiệp bị mua bán trái phép, trở thành công cụ đắc lực cho tội phạm xuyên quốc gia. Những tài khoản này, thường được gắn mác "ma" hay "rác", được giao dịch với giá từ vài trăm nghìn đến hàng chục triệu đồng, tùy thuộc vào uy tín và hạn mức giao dịch, biến chúng thành kênh rửa tiền, trốn thuế và lừa đảo tinh vi. Theo cáo trạng của VKSND TP Đà Nẵng, một đường dây đã mua bán 6.000 TKNH cá nhân và mở khoảng 670 TKNH doanh nghiệp, sau đó chuyển giao cho nhóm tội phạm ở Campuchia để thực hiện các hoạt động bất hợp pháp. Quy mô của vấn nạn này không dừng lại ở những con số nhỏ lẻ; Ngân hàng Nhà nước Việt Nam từng ghi nhận khoảng 600.000 tài khoản có dấu hiệu nghi ngờ liên quan đến các hành vi gian lận. Điều này không chỉ gây khó khăn cho việc truy vết dòng tiền bất hợp pháp mà còn cho thấy lỗ hổng lớn trong công tác quản lý và xác minh danh tính.
Khi "áo blue" tiếp tay "tiền bẩn": Lỗ hổng từ nội bộ
Sự tồn tại của thị trường "chợ đen" TKNH sẽ không thể phát triển mạnh mẽ đến vậy nếu thiếu đi những lỗ hổng từ chính nội bộ hệ thống ngân hàng. Khi những "áo blue" – những cán bộ ngân hàng đáng lẽ phải là tuyến phòng thủ cuối cùng – lại trở thành mắt xích tiếp tay cho "tiền bẩn", niềm tin vào hệ thống tài chính bắt đầu lung lay. Các vụ án gần đây đã phanh phui việc hàng chục nghìn tỷ đồng liên tục "chảy" qua các TKNH mờ ám, hé lộ thủ đoạn rửa tiền cực kỳ tinh vi của đường dây tội phạm xuyên quốc gia. Đáng báo động hơn, cáo buộc cho thấy nhiều cán bộ ngân hàng đã tiếp tay cho việc rút tiền bất hợp pháp từ những tài khoản này. Điển hình là trường hợp hai cựu cán bộ ngân hàng đã bàn bạc tìm cách che giấu nguồn gốc số tiền 100 triệu đồng nhận từ tội phạm, nhằm đối phó với cơ quan chức năng khi bị điều tra. Áp lực về chỉ tiêu lợi nhuận trong ngành ngân hàng có thể đã vô tình tạo ra kẽ hở, khiến việc kiểm soát nội bộ và xác minh chứng từ trở nên lỏng lẻo, tạo điều kiện cho tội phạm lợi dụng để hợp thức hóa dòng tiền.
Kịch bản "trùm cuối" chiếm đoạt: Ai là kẻ bị lừa thật sự?
Trong mê cung của "tiền bẩn", các kịch bản chiếm đoạt không chỉ dừng lại ở việc tội phạm lừa đảo người dân, mà còn phức tạp hơn khi chính các nhóm tội phạm lại trở thành nạn nhân của nhau. Một "trùm cuối" có thể xuất hiện, "quay xe" chiếm đoạt luôn số "tiền bẩn" từ những nhóm tội phạm khác, tạo nên một vòng xoáy lừa đảo không hồi kết. Trang Quang Trung, một bị can trong vụ án mua bán TKNH, đã làm giả 204 bộ hồ sơ để thành lập các doanh nghiệp "ma", mở 1.101 TKNH doanh nghiệp rồi chuyển cho các đối tượng ở Campuchia. Tuy nhiên, sau đó Trung lại tìm cách chiếm đoạt số tiền trong chính những tài khoản này bằng cách thay đổi thông tin người đại diện pháp luật và số điện thoại Internet banking, thu lợi bất chính hơn 7,8 tỷ đồng. Bên cạnh đó, "kẻ bị lừa thật sự" còn là những cá nhân thiếu cảnh giác, bị dụ dỗ bởi lời mời "việc nhẹ, lương cao" để mở tài khoản rồi giao nộp thông tin cho tội phạm. Những người này, thường là học sinh, sinh viên, hoặc người có thu nhập thấp, vô tình trở thành "tài khoản rác" để nhận tiền lừa đảo, rửa tiền, đối mặt với mức phạt hành chính lên đến 200-250 triệu đồng và thậm chí bị truy cứu trách nhiệm hình sự vì tiếp tay cho tội phạm.
Hậu quả cho niềm tin: Rửa tiền và rủi ro hệ thống
Những vụ việc mua bán TKNH trái phép, sự tiếp tay của nội bộ và các kịch bản chiếm đoạt tinh vi đã tạo nên một thách thức nghiêm trọng, không chỉ cho công tác phòng chống tội phạm mà còn ảnh hưởng sâu sắc đến niềm tin của công chúng và sự ổn định của hệ thống ngân hàng. Rửa tiền, một hoạt động chiếm khoảng 2-5% GDP toàn cầu, làm méo mó nền kinh tế bằng cách tạo ra lạm phát ảo và bong bóng giá tài sản, gây ra những hệ lụy khó lường. Đối với các tổ chức tài chính, việc dính líu đến rửa tiền không chỉ gây tổn hại nghiêm trọng đến uy tín, mất khách hàng mà còn tiềm ẩn rủi ro hoạt động và pháp lý, thậm chí có thể dẫn đến việc thu hồi giấy phép hoặc phá sản. Việt Nam hiện đang được đánh giá có rủi ro rửa tiền tổng thể ở mức "trung bình cao". Sự phát triển nhanh chóng của ngân hàng số và các giao dịch xuyên biên giới, cùng với sự tinh vi của tội phạm mạng, khiến hệ thống tài chính dễ bị các tổ chức tội phạm xuyên quốc gia lợi dụng. Để củng cố niềm tin và bảo vệ hệ thống, cần có những biện pháp kiểm soát nội bộ chặt chẽ hơn, xử lý khủng hoảng truyền thông hiệu quả và giải quyết nhanh chóng các sự cố. Chính phủ và các ngân hàng đang nỗ lực triển khai các giải pháp, bao gồm xác thực sinh trắc học, để tăng cường an ninh, nhưng cuộc chiến chống "tiền bẩn" vẫn còn nhiều cam go, đòi hỏi sự phối hợp đồng bộ và quyết liệt.
Bài viết liên quan